Domain billiger-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
billiger-versicherungen.de um.
Sind Sie am Kauf der Domain
billiger-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain billiger-versicherungen.de kaufen?
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Benutzerfreundlichkeit
Top-Angebote
Produkte zum Begriff Benutzerfreundlichkeit:
-
HEIHEIZI Eiswürfelbereiter für den Heimgebrauch mit UV-Schutz – Produziert pro Zyklus 9 Eiswürfel! Hergestellt aus lebensmittelechtem Material und mit Touchscreen-Bedienung für Benutzerfreundlichkeit<p>Der <strong>HEIHEIZI Eiswürfelbereiter</strong> ist die perfekte Lösung für alle, die schnell und unkompliziert Eiswürfel für ihre Getränke benötigen. Mit einer beeindruckenden Produktionsrate von <strong>9 Eiswürfeln</strong> in nur <strong>6–8 Minuten</strong> und einer Gesamtleistung von bis zu <strong>15 kg pro 24 Stunden</strong> übertrifft dieses Gerät herkömmliche Modelle um <strong>50 % in der Geschwindigkeit</strong>. Dank der <strong>Touchscreen-Bedienung</strong> ist die Nutzung besonders benutzerfreundlich.</p><p>Das elegante Tischgerät arbeitet mit einer <strong>Energieeffizienz</strong> von weniger als <strong>0,15 kWh pro Stunde</strong>, was die Betriebskosten auf nur <strong>0,017 €/Stunde</strong> reduziert. Zudem sorgt der <strong>flüsterleise Betrieb</strong> unter 40 dB dafür, dass du das Gerät auch in ruhigen Umgebungen problemlos nutzen kannst. Ein transparentes Fenster ermöglicht es dir, den Fortschritt der Eisproduktion jederzeit zu beobachten.</p><p>Ein besonderes Highlight ist die <strong>smarte App-Steuerung</strong> über die Smart Life App. So kannst du deinen Eisbereiter von überall aus steuern, die Eiswürfelgröße anpassen und den Wasserstand in Echtzeit überwachen. Das Gerät bietet zwei Eiswürfelgrößen, die ideal für verschiedene Anwendungen sind – von der Kühlung von Getränken bis hin zur Frische von Meeresfrüchten.</p><p>Die <strong>intelligente Sensortechnologie</strong> sorgt dafür, dass die Eisproduktion automatisch pausiert, wenn der Korb voll ist oder der Wasserstand niedrig. Mit einem <strong>automatischen Selbstreinigungssystem</strong> bleibt das Gerät hygienisch und sorgt für frisches, kaubares Eis, das perfekt für Cocktails und Snacks ist. Das langlebige Design fügt sich nahtlos in jeden Raum ein und ist ideal für den Einsatz im Freien, bei Feiern oder beim Camping.</p>276,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherungen für die Wohnungswirtschaft, Fachbücher von Stefan BucksteegenDer Ratgeber "Versicherungen für die Wohnungswirtschaft" bietet umfassendes Wissen und praxisnahe Handlungsempfehlungen für alle, die sich mit dem Thema Versicherungen in der Wohnungswirtschaft auseinandersetzen. Verfasst von Stefan Bucksteegen, vermittelt das Buch wertvolle Einblicke in die Vertragsgestaltung und die spezifischen Anforderungen, die in diesem Bereich zu beachten sind. Die zweite Auflage des Ratgebers ist darauf ausgelegt, sowohl Einsteiger als auch erfahrene Fachleute zu unterstützen, indem sie klare und umsetzbare Strategien zur Optimierung des Versicherungsschutzes bereitstellt. Mit 172 Seiten bietet das Buch eine fundierte Grundlage, um die komplexen Aspekte der Versicherungen in der Wohnungswirtschaft zu verstehen und erfolgreich anzuwenden.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneller, weiter, billiger, mehr?, Biografien von Markus SieberDie Biografie "Schneller, weiter, billiger, mehr?" von Markus Sieber bietet einen tiefen Einblick in die Entwicklung von Mobilität und Verkehr im 20. und 21. Jahrhundert. Sie beleuchtet die verschiedenen Aspekte des Verkehrs, angefangen von der Rolle des öffentlichen Verkehrs bis hin zur Massenmotorisierung und den Herausforderungen des Langsamverkehrs. Die umfassende Analyse stützt sich auf eine Vielzahl von Quellen, darunter quantitative Daten, zeitgenössische Studien und Oral History. Durch die theoretische Einbettung in bestehende Mobilitätsansätze wird ein Rahmen geschaffen, der die historische Mobilitätsforschung verständlich macht. Diese Biografie ist nicht nur für Fachleute, sondern auch für Interessierte an Verkehrsgeschichte und Mobilitätsforschung von Bedeutung.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie den Versicherungsschutz?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherungsgesellschaft im Schadensfall auszahlt. Eine höhere Deckungssumme bedeutet einen umfassenderen Versicherungsschutz, da mehr Kosten abgedeckt werden können. Es ist wichtig, die Deckungssumme entsprechend des individuellen Bedarfs und Risikos sorgfältig zu wählen. **
-
Wie können Verbraucher Online-Policen nutzen, um schnell und einfach Versicherungsschutz zu erhalten?
Verbraucher können Online-Policen nutzen, indem sie verschiedene Versicherungsanbieter vergleichen und die passende Police auswählen. Durch den Online-Abschluss sparen sie Zeit und können den Versicherungsschutz sofort aktivieren. Zudem haben sie die Möglichkeit, ihre Policen online zu verwalten und bei Bedarf Änderungen vorzunehmen. **
-
Was ist der Unterschied zwischen einer Selbstbeteiligung und einer Deckungssumme in einer Versicherungspolice?
Die Selbstbeteiligung ist der Betrag, den der Versicherte im Schadensfall selbst zahlen muss, bevor die Versicherung einspringt. Die Deckungssumme ist die maximale Summe, die die Versicherung im Schadensfall erstattet. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, während eine höhere Deckungssumme einen umfassenderen Schutz bietet. **
-
Was ist die Deckungssumme und warum ist es wichtig, eine ausreichend hohe Deckungssumme für Versicherungen abzuschließen?
Die Deckungssumme ist der maximale Betrag, den eine Versicherung im Schadensfall zahlt. Eine ausreichend hohe Deckungssumme ist wichtig, um im Ernstfall ausreichend abgesichert zu sein und hohe Kosten abdecken zu können. Eine zu niedrige Deckungssumme kann dazu führen, dass man im Schadensfall auf den entstandenen Kosten sitzen bleibt. **

Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie die Deckungskraft im Schadensfall?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall zahlt. Eine höhere Deckungssumme bedeutet eine größere finanzielle Absicherung, da mehr Kosten abgedeckt werden können. Eine niedrige Deckungssumme kann dazu führen, dass der Versicherte im Schadensfall hohe Kosten selbst tragen muss. **
Was versteht man unter Deckungssumme in der Versicherung und welche Auswirkungen hat sie im Schadensfall?
Die Deckungssumme in der Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie dient dazu, den Versicherten vor finanziellen Risiken zu schützen und sicherzustellen, dass er im Schadensfall nicht auf den Kosten sitzen bleibt. Eine ausreichend hohe Deckungssumme ist daher wichtig, um im Ernstfall ausreichend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Benutzerfreundlichkeit:
-
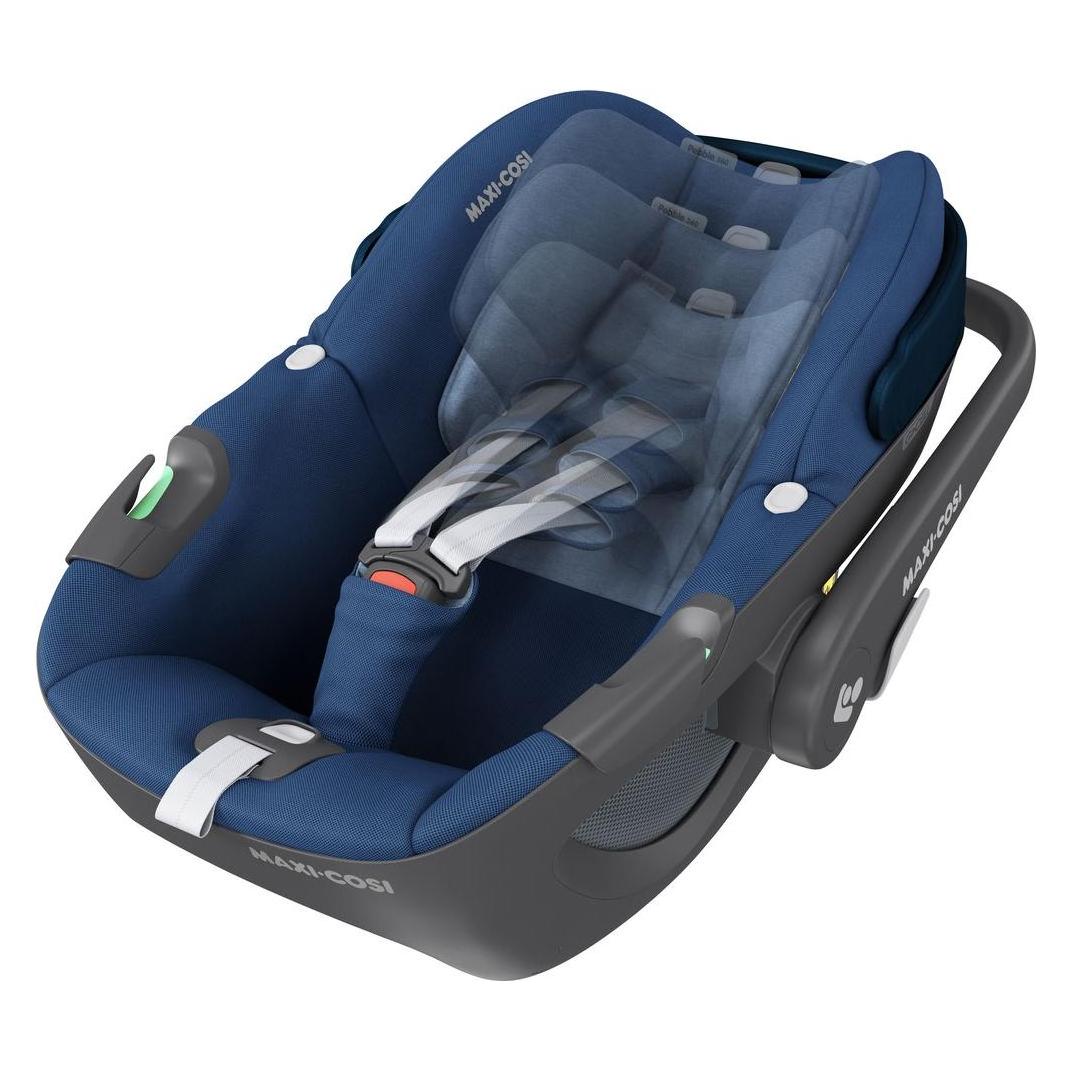
Maxi-Cosi Einzigartige, um 360 ° drehbare Babyschale für höchsten Komfort, maximale Benutzerfreundlichkeit und (Babyschale) (8044720110)Maxi-Cosi Einzigartige, um 360 ° drehbare Babyschale für höchsten Komfort, maximale Benutzerfreundlichkeit und (Babyschale) (8044720110)199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FDHESAR Elektrische Wasserkocher Edelstahl Elektrischer Wasserkocher Automatische Abschaltuund Boil-Dry Schutz Heißwasserkessel Home Quick Boil Wasser Boiler 1.7L Benutzerfreundlichkeit/Red aFDHESAR Elektrische Wasserkocher Edelstahl Elektrischer Wasserkocher Automatische Abschaltuund Boil-Dry Schutz Heißwasserkessel Home Quick Boil Wasser Boiler 1.7L Benutzerfreundlichkeit/Red a. Exzellentes Kunsthandwerk: Die Kanne Bietet Ihnen Eine Extra Lange Lebensdauer, Überlegene Haltbarkeit Und Verfügt Über Einen Hitzebeständigen, Rutschfesten Griff. Perfekte Isolieruund Das Sauberste Wasser Ohne Gefahren. Gefilterter Auslauf: Gesunde Trinklebensdauer, Abnehmbarer Filter, Leicht Zu Reinigen. Korpuskonstruktion Aus Edelstahl, Rutschfester Griff Aus Weichem Material. Eingebaute Sicherheit: Dieser Wasserkocher Verfügt Über Eine Automatische Abschaltuund Einen Kochtrockenschutz Und Ein Verstecktes Heizelement Für Maximale Sicherheit Und Benutzerfreundlichkeit. Kabellose Lagerung: Kabellose Basis Für Einfache Lagerung. Halten Sie Ihre Küchenarbeitsplatte Ordentlich Und Ordentlich. Base Girevole a 360°: Il Bollitore Può Essere Facilmente Sollevato Dalla Sua Base Girevole a 360° Per un Facile Riempimento E Un'Elegante Bevuta Al Lavandino. Può Anche Essere Restituito Alla Sua Base Di Potenza Da Qualsiasi Direziperfetta Per Gli Utenti Destri Sinistri. Farbe:Red A383,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEIHEIZI Eiswürfelbereiter für den Heimgebrauch mit UV-Schutz – Produziert pro Zyklus 9 Eiswürfel! Hergestellt aus lebensmittelechtem Material und mit Touchscreen-Bedienung für Benutzerfreundlichkeit<p>Der <strong>HEIHEIZI Eiswürfelbereiter</strong> ist die perfekte Lösung für alle, die schnell und unkompliziert Eiswürfel für ihre Getränke benötigen. Mit einer beeindruckenden Produktionsrate von <strong>9 Eiswürfeln</strong> in nur <strong>6–8 Minuten</strong> und einer Gesamtleistung von bis zu <strong>15 kg pro 24 Stunden</strong> übertrifft dieses Gerät herkömmliche Modelle um <strong>50 % in der Geschwindigkeit</strong>. Dank der <strong>Touchscreen-Bedienung</strong> ist die Nutzung besonders benutzerfreundlich.</p><p>Das elegante Tischgerät arbeitet mit einer <strong>Energieeffizienz</strong> von weniger als <strong>0,15 kWh pro Stunde</strong>, was die Betriebskosten auf nur <strong>0,017 €/Stunde</strong> reduziert. Zudem sorgt der <strong>flüsterleise Betrieb</strong> unter 40 dB dafür, dass du das Gerät auch in ruhigen Umgebungen problemlos nutzen kannst. Ein transparentes Fenster ermöglicht es dir, den Fortschritt der Eisproduktion jederzeit zu beobachten.</p><p>Ein besonderes Highlight ist die <strong>smarte App-Steuerung</strong> über die Smart Life App. So kannst du deinen Eisbereiter von überall aus steuern, die Eiswürfelgröße anpassen und den Wasserstand in Echtzeit überwachen. Das Gerät bietet zwei Eiswürfelgrößen, die ideal für verschiedene Anwendungen sind – von der Kühlung von Getränken bis hin zur Frische von Meeresfrüchten.</p><p>Die <strong>intelligente Sensortechnologie</strong> sorgt dafür, dass die Eisproduktion automatisch pausiert, wenn der Korb voll ist oder der Wasserstand niedrig. Mit einem <strong>automatischen Selbstreinigungssystem</strong> bleibt das Gerät hygienisch und sorgt für frisches, kaubares Eis, das perfekt für Cocktails und Snacks ist. Das langlebige Design fügt sich nahtlos in jeden Raum ein und ist ideal für den Einsatz im Freien, bei Feiern oder beim Camping.</p>276,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie den Versicherungsschutz?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherungsgesellschaft im Schadensfall auszahlt. Eine höhere Deckungssumme bedeutet einen umfassenderen Versicherungsschutz, da mehr Kosten abgedeckt werden können. Es ist wichtig, die Deckungssumme entsprechend des individuellen Bedarfs und Risikos sorgfältig zu wählen. **
-
Wie können Verbraucher Online-Policen nutzen, um schnell und einfach Versicherungsschutz zu erhalten?
Verbraucher können Online-Policen nutzen, indem sie verschiedene Versicherungsanbieter vergleichen und die passende Police auswählen. Durch den Online-Abschluss sparen sie Zeit und können den Versicherungsschutz sofort aktivieren. Zudem haben sie die Möglichkeit, ihre Policen online zu verwalten und bei Bedarf Änderungen vorzunehmen. **
Ähnliche Suchbegriffe für Benutzerfreundlichkeit
-
Versicherungen für die Wohnungswirtschaft, Fachbücher von Stefan BucksteegenDer Ratgeber "Versicherungen für die Wohnungswirtschaft" bietet umfassendes Wissen und praxisnahe Handlungsempfehlungen für alle, die sich mit dem Thema Versicherungen in der Wohnungswirtschaft auseinandersetzen. Verfasst von Stefan Bucksteegen, vermittelt das Buch wertvolle Einblicke in die Vertragsgestaltung und die spezifischen Anforderungen, die in diesem Bereich zu beachten sind. Die zweite Auflage des Ratgebers ist darauf ausgelegt, sowohl Einsteiger als auch erfahrene Fachleute zu unterstützen, indem sie klare und umsetzbare Strategien zur Optimierung des Versicherungsschutzes bereitstellt. Mit 172 Seiten bietet das Buch eine fundierte Grundlage, um die komplexen Aspekte der Versicherungen in der Wohnungswirtschaft zu verstehen und erfolgreich anzuwenden.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneller, weiter, billiger, mehr?, Biografien von Markus SieberDie Biografie "Schneller, weiter, billiger, mehr?" von Markus Sieber bietet einen tiefen Einblick in die Entwicklung von Mobilität und Verkehr im 20. und 21. Jahrhundert. Sie beleuchtet die verschiedenen Aspekte des Verkehrs, angefangen von der Rolle des öffentlichen Verkehrs bis hin zur Massenmotorisierung und den Herausforderungen des Langsamverkehrs. Die umfassende Analyse stützt sich auf eine Vielzahl von Quellen, darunter quantitative Daten, zeitgenössische Studien und Oral History. Durch die theoretische Einbettung in bestehende Mobilitätsansätze wird ein Rahmen geschaffen, der die historische Mobilitätsforschung verständlich macht. Diese Biografie ist nicht nur für Fachleute, sondern auch für Interessierte an Verkehrsgeschichte und Mobilitätsforschung von Bedeutung.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Selbstbeteiligung und einer Deckungssumme in einer Versicherungspolice?
Die Selbstbeteiligung ist der Betrag, den der Versicherte im Schadensfall selbst zahlen muss, bevor die Versicherung einspringt. Die Deckungssumme ist die maximale Summe, die die Versicherung im Schadensfall erstattet. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, während eine höhere Deckungssumme einen umfassenderen Schutz bietet. **
-
Was ist die Deckungssumme und warum ist es wichtig, eine ausreichend hohe Deckungssumme für Versicherungen abzuschließen?
Die Deckungssumme ist der maximale Betrag, den eine Versicherung im Schadensfall zahlt. Eine ausreichend hohe Deckungssumme ist wichtig, um im Ernstfall ausreichend abgesichert zu sein und hohe Kosten abdecken zu können. Eine zu niedrige Deckungssumme kann dazu führen, dass man im Schadensfall auf den entstandenen Kosten sitzen bleibt. **
-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie die Deckungskraft im Schadensfall?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall zahlt. Eine höhere Deckungssumme bedeutet eine größere finanzielle Absicherung, da mehr Kosten abgedeckt werden können. Eine niedrige Deckungssumme kann dazu führen, dass der Versicherte im Schadensfall hohe Kosten selbst tragen muss. **
-
Was versteht man unter Deckungssumme in der Versicherung und welche Auswirkungen hat sie im Schadensfall?
Die Deckungssumme in der Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie dient dazu, den Versicherten vor finanziellen Risiken zu schützen und sicherzustellen, dass er im Schadensfall nicht auf den Kosten sitzen bleibt. Eine ausreichend hohe Deckungssumme ist daher wichtig, um im Ernstfall ausreichend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.